Czytaj książkę: «"Астрология страхования" Эзотерика и статистика могут совместно измерять индивидуальные риски».»
ACIK AI Sna/ks

историческое событие → его рассчитанный астрологический отпечаток → правило из Библиотеки рисков → будущий период появления похожего отпечатка → актив конкретного человека → проверка его фактической уязвимости → запись в календаре.
Содержание
Введение
4
Часть I. Карта страховых событий
7
Глава 1. Страховое событие как изменение состояния
7
Глава 2. Риски человека
11
Глава 3. Риски семьи
16
Глава 4. Имущественные риски
21
Глава 5. Риски бизнеса
22
Заключение части I
22
Часть II. Астральная статистика страхового события
25
Глава 6. Определение зоны риска
25
Глава 7. Где искать риск в персональной карте и как его измерить
28
Глава 8. Сила астрального сигнала
30
Глава 9. Статистика вместо пророчества
33
Глава 10. Матрица зоны риска
35
Содержание продолжение
Часть III. Библиотека знаний рисков
36
Глава 11. Структура карточки знания
39
Глава 12. Библиотека рисков здоровья
40
Глава 13. Библиотека имущественных рисков
42
Глава 14. Библиотека финансовых и профессиональных рисков
44
Глава 15. Машиночитаемое правило АСИК
47
Часть IV. Персональный календарь рисков
53
Глава 16. Горизонты календаря
57
Глава 17. Структура календарной записи
57
Глава 18. Календарь здоровья
58
Глава 19. Календарь имущества
59
Глава 20. Календарь дохода и ответственности
60
Глава 21. Динамический пересчёт
61
Часть V. Закрытие риска и альтернативное поведение
65
Глава 22. Пять вариантов работы с риском
65
Глава 23. Что страховать прежде всего
66
Глава 24. Выбор страхового продукта
67
Глава 25. Альтернативное поведение
68
Глава 26. Замкнутый контур страховой защиты
69
Введение

Человек обычно вспоминает о страховании в тот момент, когда Вселенная уже прислала счёт. До этого пожары случаются у соседей, болезни — у незнакомых людей из новостей, автомобили разбивают персонажи с подозрительно низким коэффициентом интеллекта, а собственная жизнь выглядит бессрочным договором с автоматическим продлением. Полис в такой картине мира воспринимается как платная защита от дурных мыслей: купил, положил в ящик и снова стал бессмертным — по крайней мере до первого отказа в выплате.

Страховая компания смотрит на мир иначе. Для неё человек не бессмертен, а статистически недостаточно изучен; дом не надёжен, а обладает частотой убытка; автомобиль не красив, а имеет стоимость восстановления; здоровье не хорошее, а пока не заявленное. Между человеком и страховщиком возникает странный ритуал. Один хочет купить спокойствие, второй продаёт строго ограниченный перечень событий, напечатанный шрифтом, который как будто специально разрабатывался для чтения после наступления страхового случая.
Астрология предлагает третью оптику. Она говорит о периодах напряжения, переменах, конфликтах и уязвимых областях жизни. Проблема начинается, когда символический сигнал превращают в пророчество. Тогда Марс назначается виновником аварии, Сатурн — главным специалистом по ипотечной тревоге, а ретроградный Меркурий получает больше полномочий, чем юридический отдел страховой компании. Человек видит знак, пугается, но не знает, что именно ему проверить, какой ущерб он способен выдержать и какой полис действительно нужен.

Астрология в страховании вводится как прикладной метод навигации между этими тремя мирами: символическим, статистическим и фактическим. Она не доказывает, что положение небесного тела вызывает пожар, болезнь или финансовый кризис. Её задача скромнее и потому полезнее: использовать астральный сигнал как повод открыть карту реальных рисков, проверить состояние объекта и принять решение до того, как событие превратится в убыток.
Метод соединяет персональную астральную карту, статистику страховых событий, фактическое состояние человека, семьи или бизнеса, календарь периодов повышенного внимания и способы защиты. Здесь нет необходимости верить планетам на слово. Им вообще не следует доверять денежные решения: ни одна из них пока не предъявила лицензию страхового брокера. Сигнал становится значимым только после проверки фактами.
Астральный сигнал + страховая статистика + FACT человека
Если один слой отсутствует, решение считается незрелым. Астральный сигнал без статистики остаётся красивой тревогой. Статистика без персонального FACT превращает человека в среднюю величину, которая нигде не живёт и ничем не владеет. FACT без календаря показывает сегодняшнее состояние, но не подсказывает, когда именно следует повторить контроль. Астрология собирает эти данные в одну систему и заставляет мистику пройти через турникет управленческой логики.
В основе метода находится подход АСИК. Риск рассматривается не как тёмное облако над судьбой, а как возможный переход конкретного объекта из нормального состояния в повреждённое. У объекта есть владелец, стоимость, границы устойчивости и допустимое время восстановления. Поэтому вопрос формулируется не так: «Случится ли со мной беда?», а так: «Какое событие способно изменить моё состояние, когда его вероятность или тяжесть требуют внимания и чем будут оплачены последствия?»
РИСК → FACT → ОТКЛОНЕНИЕ → ПРОГНОЗ → ЗАЩИТА → КОНТРОЛЬ
Сначала определяется риск: пожар, травма, потеря дохода, ответственность перед третьими лицами, остановка бизнеса, кибератака или другое событие. Затем фиксируется FACT — реальное состояние здоровья, имущества, финансовых обязательств, технических систем и действующих договоров. После этого выявляется отклонение: например, страховая сумма отстала от стоимости квартиры, резерв семьи покрывает только один месяц расходов, автомобиль эксплуатируется интенсивнее, чем указано при заключении договора, а сервер существует в единственном экземпляре и хранит резервную копию самого себя.
Прогноз в этой системе не является гаданием о точной дате неприятности. Он показывает период, в котором сочетание сигналов и фактической уязвимости повышает приоритет контроля. Если астральная карта указывает на напряжённую область, страховая статистика подтверждает существенность соответствующего события, а
FACT
обнаруживает незащищённый объект, возникает зона риска. Это ещё не страховой случай. Это момент, когда разумному человеку следует перестать обсуждать судьбу и проверить проводку, здоровье, лимит ответственности или резерв денежных средств.
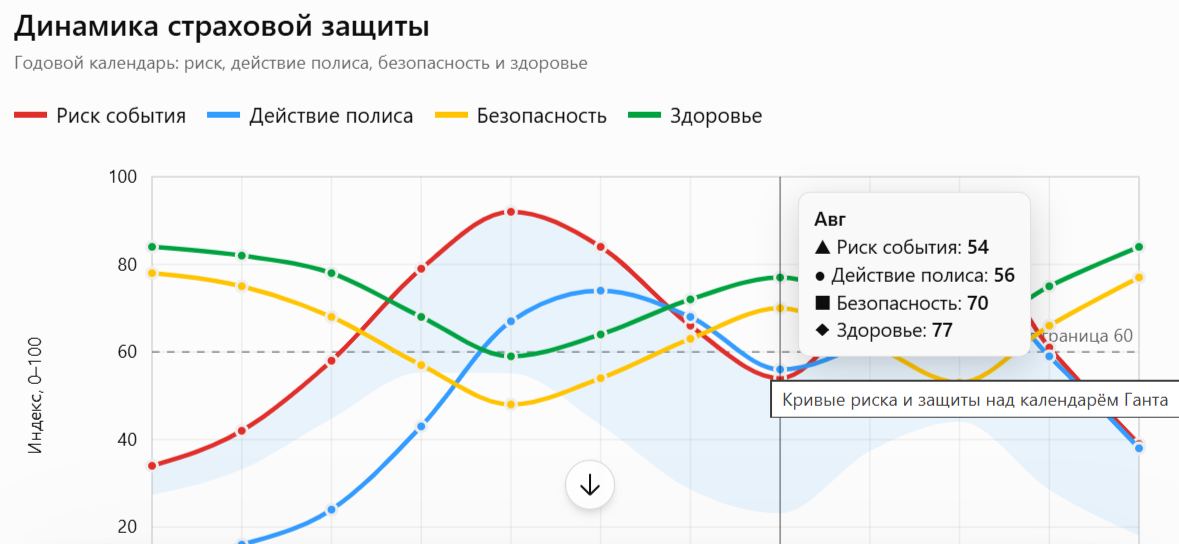
Красная кривая показывает рост исходного риска, а синяя — компенсирующее действие полиса; жёлтая и зелёная линии отражают сохранение безопасности и здоровья по месяцам.
Защита также не сводится к покупке полиса. Риск можно исключить, уменьшить, принять на собственное удержание, покрыть резервом или передать страховщику. Иногда лучшим страховым продуктом оказывается датчик дыма, дополнительная резервная копия или отказ от поездки в состоянии усталости. Иногда, наоборот, никакая осторожность не заменит страхование жилья, жизни основного кормильца или ответственности бизнеса. Астрология должна различать эти ситуации, иначе она станет ещё одним продавцом универсального спокойствия в подарочной упаковке.
Практический результат метода — персональная карта страховых событий и календарь действий. В календаре указывается не фраза «опасайтесь воды», а конкретная задача: проверить состояние труб, уточнить покрытие ущерба соседям, обновить страховую стоимость отделки и определить, кто перекроет стояк при отсутствии владельца. Вместо предупреждения «берегите здоровье» появляется перечень: пройти обследование, проверить условия ДМС, оценить потерю дохода при нетрудоспособности и установить дату повторного контроля.
Так возникает главное отличие астрагогии от обычного гороскопа. Гороскоп заканчивается сообщением. Астрология начинается с него. Сигнал запускает проверку, проверка создаёт данные, данные меняют оценку риска, оценка формирует решение, а решение получает срок исполнения. После исполнения система возвращается к контролю. Даже Вселенная в этой модели вынуждена работать по замкнутому циклу, потому что бесконечность без ответственного исполнителя обычно превращается в просроченную задачу.
Эта книга не обещает читателю жизнь без страховых событий. Такой продукт пока не зарегистрирован ни в одном государственном реестре. Её задача — дать человеку средство ориентации: увидеть уязвимость до убытка, отличить серьёзный риск от эмоционального шума, выбрать подходящий способ защиты и вовремя пересмотреть решение. Судьба может оставаться загадочной. Финансовые последствия этой загадки — уже не обязаны.
Часть
I
. Карта страховых событий
Глава 1. Страховое событие как изменение состояния
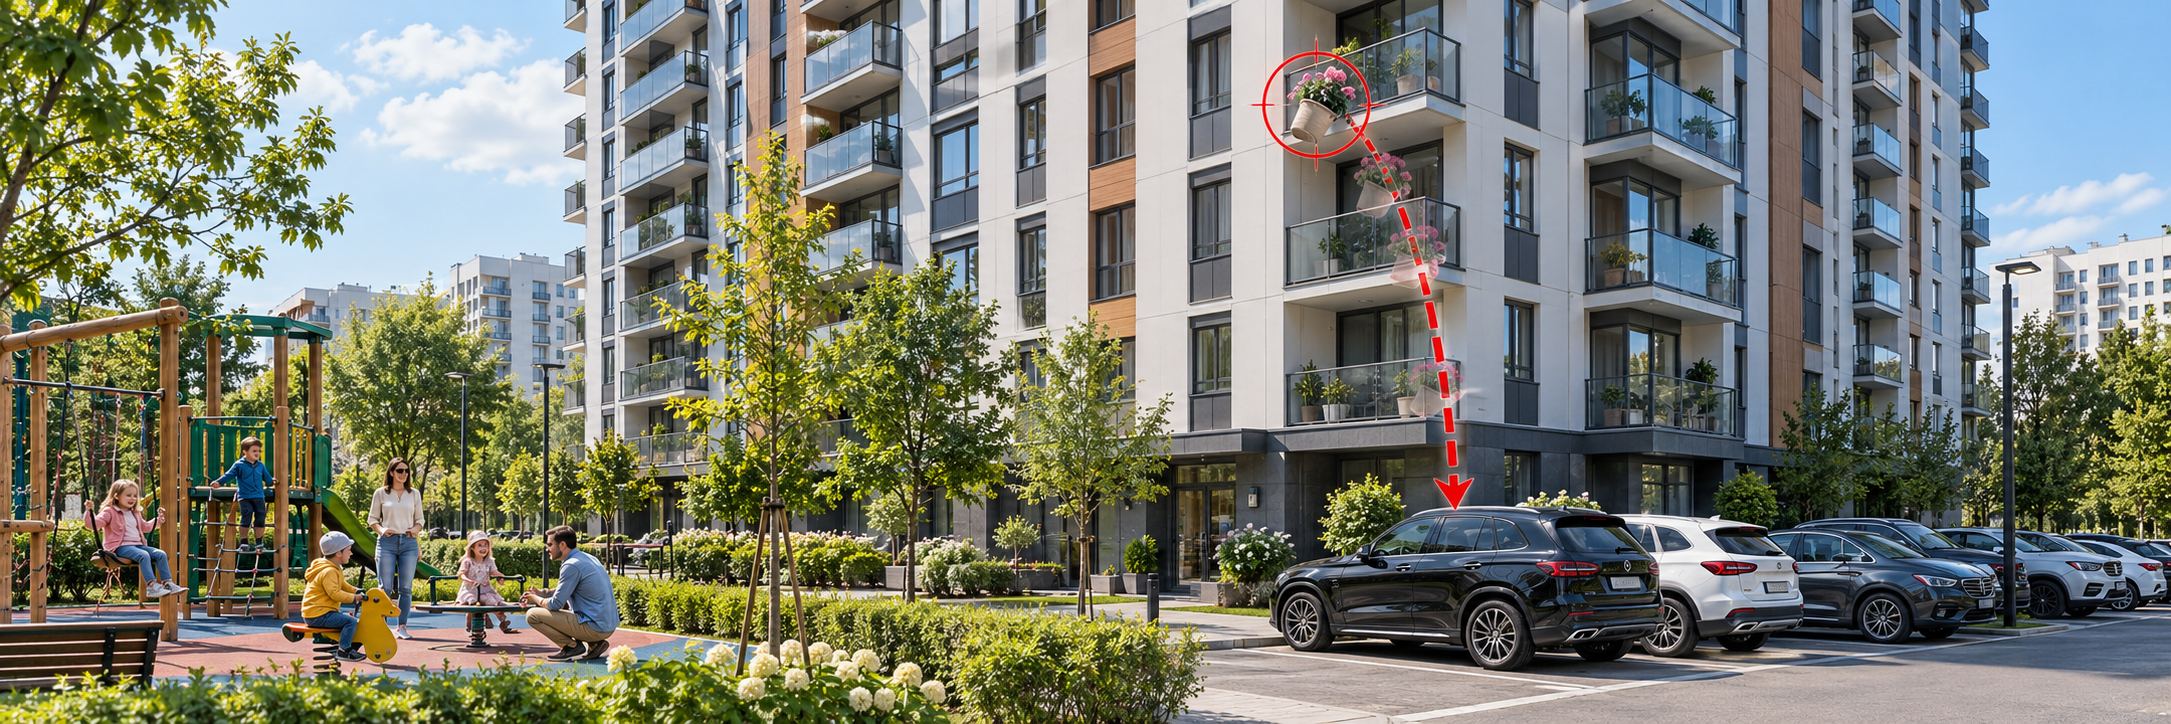
У каждого человека есть собственная карта мира. Обычно она похожа на рекламный буклет жилого комплекса: солнце светит под правильным углом, дети почему-то никогда не болеют, автомобиль припаркован без царапин, бизнес растёт, а соседи сверху навсегда отказались от воды. Опасности в этой карте существуют, но находятся за рамкой изображения. Именно поэтому страховое событие почти всегда выглядит внезапным, хотя его подготовка могла продолжаться годами.
Задача первой части — вернуть риски в поле зрения. Не напугать человека каталогом катастроф, а показать, какие объекты составляют его жизненную систему, какие события способны изменить их состояние, и кто будет оплачивать возвращение к норме. Пока эти вопросы не заданы, страховая защита напоминает амулет, приобретённый у менеджера по продажам: он приятно лежит в папке, но его магическая сила заканчивается на странице с исключениями.

Астрология начинает не с предсказания, а с инвентаризации. Это выглядит менее торжественно, чем разговор с космосом, зато у космоса обычно нет точных сведений о стоимости ремонта вашей квартиры, остатке по ипотеке и возрасте водопроводного стояка. Человек может прислушиваться к символам, циклам, снам, интуиции или астральной карте. Возможно, не всё эзотерическое действует так, как мы ожидаем. Возможно, часть сигналов является совпадением, часть — отражением нашей психики, а часть пока просто не умеет заполнять отчёт о своей эффективности. Но отказываться от любого инструмента, способного вовремя направить внимание к реальной уязвимости, было бы таким же суеверием, как слепо верить ему.
Практический принцип прост: можно использовать всё, что помогает улучшить жизненный путь, если окончательное решение проходит проверку фактами. Астральный сигнал может позвать к двери, но открывать её следует уже с калькулятором, договором и здравым смыслом. Если сигнал привёл человека к медицинскому обследованию, проверке электропроводки или пересмотру страховой суммы, он выполнил полезную функцию независимо от того, чем именно был вызван.
Событие начинается не с ущерба
В бытовом представлении страховое событие начинается с удара: загорелось, затопило, заболело, украли, остановилось. В управленческой модели АСИК оно начинается раньше — с изменения состояния объекта. Дом не переходит из полного благополучия сразу в пожар. Сначала стареет проводка, растёт нагрузка, исчезает контроль, появляется нагрев, а затем реальность нажимает кнопку, которую никто не хотел замечать.
S₀ Норма → S₁ Угроза → S₂ Событие → S₃ Ущерб
Состояние S₀ — не рай и не абсолютная безопасность. Это рабочая норма: объект функционирует, ограничения известны, контроль выполняется, а имеющаяся защита соответствует масштабу возможных последствий. Автомобиль исправен, водитель отдохнул, полис действует, лимиты понятны. Сервер работает, резервная копия проверена, доступы распределены. Человек не бессмертен, но хотя бы знает результаты обследований и понимает, на какой доход сможет рассчитывать при временной нетрудоспособности.
Состояние S₁ появляется, когда система ещё работает, но запас устойчивости уменьшается. Это зона угрозы: трещина пока не стала разрушением, усталость пока не стала аварией, задержка платежа пока не превратилась в банкротство. На этом этапе обычно дешевле всего вмешаться, но именно здесь человек чаще всего экономит внимание. Он ждёт доказательств. Реальность, как опытный страховщик, предоставляет их только вместе со счётом.
S₂ — момент реализации события. Происходит пожар, ДТП, травма, кибератака, остановка производства, претензия клиента или другое изменение, после которого прежний режим работы уже невозможен. Однако даже здесь убыток ещё не всегда определён окончательно. Один и тот же залив может закончиться сушкой потолка или ремонтом нескольких квартир. Разница создаётся скоростью реакции, качеством защиты и тем, существовал ли у кого-нибудь план до того, как вода получила право голоса.
S₃ — измеримый ущерб. Именно здесь исчезают мистические формулировки и появляются рубли, сроки, медицинские заключения, акты, счета и люди, утверждающие, что случившееся не входит в их должностные обязанности. Ущерб может быть физическим, имущественным, финансовым, юридическим, репутационным или организационным. Часто он развивается цепочкой: повреждение оборудования останавливает производство, остановка нарушает договор, нарушение вызывает штраф, а штраф неожиданно знакомит владельца с понятием недостаточного страхового покрытия.
Норма тоже умеет притворяться
Главная ловушка карты рисков — ложная норма. Если плохое состояние длится достаточно долго, человек начинает считать его естественным. Кредитная нагрузка воспринимается как особенность характера банка, боль — как взросление организма, перегретый кабель — как индивидуальный запах квартиры, а зависимость бизнеса от одного клиента — как прочные партнёрские отношения. Система уже находится в S₁, но её владелец продолжает подписывать состояние как S₀.
Астральный или интуитивный сигнал иногда полезен именно потому, что нарушает привычку. Он не обязан точно описывать механизм будущего события. Достаточно, чтобы он заставил человека остановиться и посмотреть на то, что давно стало невидимым. Но после остановки начинается работа: сигнал необходимо перевести в вопрос, вопрос — в проверку, проверку — в данные. Иначе мистическое предупреждение останется эмоциональным уведомлением без ответственного исполнителя.
Семь координат страхового события
Чтобы событие вошло в карту, его необходимо описать по семи координатам. Такая дисциплина защищает человека одновременно от двух крайностей: от беспечного «со мной этого не случится» и от тревожного «может случиться всё». Всё действительно может случиться, но страховой бюджет почему-то остаётся конечным. Поэтому карта должна разделять риски по объектам, причинам, моментам, последствиям и возможностям защиты.
1. Объект риска
Объект — это то, чьё состояние может ухудшиться и чья ценность будет потеряна. Объектом может быть человек, здоровье, жизнь, квартира, автомобиль, доход, профессиональная репутация, оборудование, сервер, договор, производственный процесс или способность семьи обслуживать обязательства. Формулировка «боюсь финансовых проблем» не создаёт объекта. Формулировка «семья на восемьдесят процентов зависит от дохода одного человека» — создаёт.
Один объект может участвовать в нескольких рисках. Автомобиль — это имущество, источник повышенной ответственности, средство получения дохода и иногда единственный способ доставить ребёнка к врачу. Потеря одного физического объекта способна нарушить сразу несколько функций. Поэтому страховая стоимость вещи и жизненная стоимость её доступности — не одно и то же.
2. Источник опасности
Источник опасности отвечает на вопрос, откуда приходит изменение. Это может быть природное явление, техническая неисправность, болезнь, действие другого человека, собственная ошибка, договорное нарушение, кибератака или изменение рынка. Иногда источник находится внутри системы. В бизнесе самый дорогостоящий риск нередко носит пропуск, имеет доступ администратора и искренне считает, что резервное копирование выполняет кто-то другой.
От источника зависит способ защиты. Пожар из-за молнии, перегруженной проводки и умышленного поджога приводит к похожему изображению для фотожурналиста, но требует разных мер предотвращения, доказательств и условий страхования. Карта не должна довольствоваться словом «пожар». Ей нужен механизм.
3. Момент возникновения
Момент риска — это не только дата события. Важно определить, когда началось ухудшение и когда оно стало необратимым. Болезнь может быть обнаружена сегодня, развиваться годами и повлиять на страхуемость ещё до постановки диагноза. Ошибка в договоре появляется при подписании, ущерб — при споре, а понимание — обычно после консультации юриста, выставившего первый счёт.
В астрагогии календарь используется не для назначения катастрофы на вторник в 14:30, а для выделения периодов повышенного внимания. Если символический сигнал совпадает с техническим износом, статистически опасным сезоном и отсутствием защиты, контроль нужно перенести ближе. Время становится не приговором, а сроком управленческого действия.
4. Возможные последствия
Последствия рассматриваются цепочкой. Первичный ущерб — то, что повреждено непосредственно. Вторичный — то, что перестало работать вследствие повреждения. Третичный — требования других людей, штрафы, потеря клиентов и репутации. При травме первичным последствием будет медицинская помощь, вторичным — потеря дохода, а третичным — невозможность семьи исполнять кредитные обязательства. Страховой продукт, покрывающий только первый слой, может выглядеть убедительно до знакомства со вторым.
5. Стоимость восстановления
Стоимость восстановления — это цена возвращения к приемлемому состоянию, а не историческая цена объекта и не сумма, которую приятно видеть в полисе. Квартира дорожает, оборудование устаревает, медицинские услуги меняются в цене, а восстановление бизнеса включает время простоя. Страховая сумма, определённая несколько лет назад, способна превратить полис в документальную память о более дешёвой реальности.
Для человека стоимость восстановления должна включать три числа: прямые расходы, потерянный доход и резерв на неопределённость. Если событие невозможно полностью восстановить — например, утрата здоровья или жизни, — оценивается финансовая потребность зависимых лиц, срок адаптации и обязательства, которые продолжат существовать с удивительным равнодушием к человеческой трагедии.
6. Возможность предотвращения
Не каждый риск нужно передавать страховщику. Иногда его дешевле устранить. Замена проводки может быть разумнее повышенного тарифа, многофакторная аутентификация — полезнее красивой презентации о киберустойчивости, а медицинское обследование — ценнее гадания о том, какая планета отвечает за печень. Предотвращение снижает вероятность, но не всегда устраняет тяжесть последствий. Поэтому после профилактики вопрос страхования остаётся открытым.
7. Возможность страхового покрытия
Страхуемость определяется не человеческим страхом, а условиями договора. Событие должно быть предусмотрено, объект — правильно описан, страховая сумма — достаточна, а исключения — понятны до убытка. Некоторые риски невозможно застраховать, некоторые можно покрыть только частично, а некоторые предлагаются под знакомым названием, но с настолько узким содержанием, что полис становится сувениром корпоративной веры.
Здесь карта событий встречается с реальным рынком. Для каждого риска нужно ответить: существует ли подходящий продукт, что именно он покрывает, какую часть ущерба человек оставляет себе, какие документы потребуются и сколько времени допустимо провести без выплаты. Цена полиса важна, но цена непокрытого события обычно обладает более убедительной арифметикой.
Карта неба и карта последствий
Мир не обязан быть устроен только из того, что уже помещается в наши таблицы. Человеческая история полна явлений, которые сначала считались невозможными, затем странными, потом измеримыми и наконец обязательными для отчётности. Это не доказывает истинность каждого эзотерического утверждения. Оно лишь напоминает, что граница знания движется, а самоуверенность движется значительно быстрее.
Поэтому Астрология занимает прагматичную позицию. Если символическая система помогает человеку увидеть повторяемость, обратить внимание на здоровье, имущество или отношения с обязательствами, её можно использовать как навигационный слой. Но нельзя позволять ей подменять диагностику, статистику, технический осмотр и условия договора. Астральная карта указывает направление взгляда. Страховая карта отвечает, что именно находится в этом направлении и сколько будет стоить, если оно упадёт.
Полезность сигнала определяется не эффектностью толкования, а качеством последующего действия. Если человек услышал предупреждение и купил пять ненужных полисов, система произвела тревогу. Если он проверил реальные объекты, нашёл уязвимость и выбрал соразмерную защиту, система произвела управление. В этом и заключается переход от эзотерики ожидания к астрологии действия.
Darmowy fragment się skończył.