
Czytaj książkę: «Инвестиции»
Тема 1. Экономиче
ская сущность и виды инвестиций
Определение инвестиций, их классификация с точки зрения объекта приложения и сточки зрения направленности действий. Финансовые институты. Финансовые ранки. Типы инвесторов. Экономическая сущность, значение и цели инвестирования. Роль государства в регулировании инвестиционной деятельности.
План
1. Инвестиции, их функции на микро и макроуровне. Классификация
2. Инвестиционная политика её сущность и роль в современных условиях
3. Инвестиционный климат, подходы к его оценке
1. Инвестиции, функции, классификация
Инвестиции - денежные средства, ценные бумаги и иное имущество, в том числе имущественные права, и иные права имеющие денежную оценку, вкладываемые в объекты предпринимательской деятельности и -или) иной деятельности в целях получения прибыли и -или) достижения иного положительного эффекта.
Функции инвестиций на макроуровне:
1. осуществление политики расширенного воспроизводства;
2. Ускорение научно-технического прогресса, улучшение качества и обеспечения конкурентоспособности отечественной продукции;
3. Структурная перестройка общественного производства и сбалансированное развитие всех отраслей народного хозяйства;
4. создание необходимой сырьевой базы промышленности;
5. Смягчение или решение проблемы безработицы;
Функции инвестиций на микроуровне:
1. Расширение и развитие производства;
2. Недопущения чрезмерного морального и физического износа основных фондов;
3. Повышение технического уровня производства;
4. Повышение качества и обеспечение конкурентоспособности продукции конкретного предприятия;
5. Осуществления природоохранных мероприятий;
6. Приобретения ценных бумаг и вложения средств в активы других предприятий;
Классификация инвестиций -предложенная немецким профессором Вайнрихом):
Относительно объекта приложения
Портфельными инвестициями называются вложения капитала в акции, облигации и другие ценные бумаги, активы других предприятий. В случае портфельных инвестиций основной задачей инвестора является формирование и управление оптимальным инвестиционным портфелем, как правило, осуществляемое посредством операций покупки и продажи ценных бумаг на фондовом рынке. Таким образом, портфельные инвестиции чаще всего представляют собой краткосрочные финансовые операции.
Реальные инвестиции - вложение в создание новых, реконструкцию и техническое перевооружение действующих предприятий. В этом случае предприятие инвестор, вкладывая средства увеличивает свой производственный капитал – основные производственные фонды и необходимые для их функционирования оборотные средства
Формы реального инвестирования:
* Приобретение целостных имущественных комплексов-предприятий) –обеспечивает сырьевую, товарную или региональную диверсификацию;
* Инвестирование прироста запасов материальных оборотных активов – осуществляются для обеспечения начала хозяйственной деятельности -стартовый оборотный капитал), или для поддержания пропорциональности между новыми фондами, с одной стороны, и необходимыми запасами сырья, материалов, готовой продукции, незавершённого производства с другой стороны;
* Инновационное инвестирование в нематериальные активы – вложение средств в создание или приобретение современных научных или технологических знаний, а также всякого рода прав пользования разнообразными ресурсами -нематериальных активов);
* Обновление отдельных видов оборудования – предполагает замену или дополнение имеющегося технологического парка оборудования отдельными новыми его видами без изменения общей схемы осуществления технологического процесса;
* Модернизация - связана с совершенствованием активной части основных производственных фондов и нацелена на достижение максимально быстрого эффекта за счёт комплексной интенсификации использования современных машин и механизмов;
* Реконструкция - существенные преобразования всего производственного процесса на основе внедрения последних научно-технических разработок. Её осуществляют с целью радикального увеличения объёмов производства; повышения качества продукции; внедрения современных эффективных технологий;
* Новое строительство - предполагает сооружение нового производственного объекта с законченным технологическим циклом по индивидуально – разработанному или типовому проекту на специально выделенной территории;
С точки зрения направленности действий
Инвестиции на основание проекта -начальные инвестиции), или нетто-инвестиции, осуществляемые при основании или покупке предприятия.
Инвестиции на расширение -экстенсивные инвестиции), направляемые на увеличение производственного потенциала.
Реинвестиции, то есть связывание вновь свободных инвестиционных средств посредством направления их на приобретение или изготовление новых средств производства с целью поддержания состава основных фондов предприятия. К таковым можно отнести:
— инвестиции на замену, в результате которых имеющиеся объекты заменяются новыми;
— инвестиции на рационализацию, направляемые на модернизацию технологического оборудования или процессов;
— инвестиции на изменение программы выпуска -пропорционального состава программы выпуска);
— инвестиции на диверсификацию, связанные с изменением номенклатуры продукции, созданием новых видов продукции и организацией новых рынков сбыта;
— инвестиции на обеспечение выживания предприятия в перспективе, направляемые на НИОКР, подготовку кадров, рекламу, охрану окружающей среды.
Брутто-инвестиции, состоящие из нетто-инвестиции и реинвестиций. Принятие решения об инвестициях является стратегической, одной из наиболее важных и сложных задач управления. При этом в сфере интересов инвестора оказываются практически все аспекты экономической деятельности предприятия, начиная от окружающей социально-экономической среды, показателей инфляции, налоговых условий, состояния и перспектив развития рынка, наличия производственных мощностей, материальных ресурсов и заканчивая стратегией финансирования проекта.
2. Инвестиционная политика, её сущность и роль в современных условиях
Инвестиционная политика государства – комплекс целенаправленных мероприятий, проводимых государством по созданию благоприятных условий для всех субъектов хозяйствования с целью оживления инвестиционной деятельности, подъёма экономики, повышения эффективности производства и решения социальных проблем.
Основные принципы инвестиционной политики государства:
- «удержание» внешних факторов оживления инвестиционной активности, предполагающее отказ от укрепления рубля темпами, опережающими темпами повышенной конкурентоспособности Российской промышленности, и оказание максимального содействия сохранению благоприятной конъюнктуры мировых рынков;
- снижение процентных ставок до ровня, соответствующего эффективности инвестиций в реальный сектор экономики, на основе обеспечения сбалансированного бюджета и дальнейшего снижения инфляции.
- Проведение налоговой реформы, предполагающей расширение инвестиционных возможностей субъектов рынка на основе упорядочения, упрощения и структурной перестройки существующей налоговой системы, а также - совершенствования амортизационной политики;
- Повышение инвестиционной привлекательности предприятий на основе решения проблемы «эффективного собственника»;
- Формирование организационно-правовых предпосылок снижения инвестиционных рисков на основе укрепления судебной системы и повышения качества гарантий защиты прав инвесторов с целью стимулирования трансформации в реальные инвестиции сбережения населения, прямых инвестиций внутренних и внешних стратегических инвесторов;
- Снижение неравномерности инвестиционной привлекательности Российских регионов;
- Повышение эффективности использования бюджетных инвестиционных ресурсов на основе повышения эффективности отбора и реализации целевых программ; разработки, обеспечивающих согласование интересов предприятий, инвестиционных институтов и государства механизмов поддержки приоритетных проектов
3. Инвестиционный климат, подходы к его оценке
Инвестиционный климат – это совокупность политических, экономических, социальных и юридических условий, максимально благоприятствующих инвестиционному процессу; возможности равные для отечественных и иностранных инвесторов, одинаковые по привлекательности условия для вложения капиталов в национальную экономику.
Подходы к оценке инвестиционного климата:
Суженый подход – базируется на оценке динамики ВВП, национального дохода и объёмов производства промышленной продукции; динамики распределения национального дохода, пропорций накопления и распределения; хода приватизационных процессов; состояния законодательного регулирования инвестиционной деятельности;
Факторный подход – представляется наиболее эффективным и достоверным. Он основывается на оценке набора факторов, влияющих на инвестиционный климат.
В зависимости от уровня влияния на инвестиционную деятельность все факторы делятся на две группы:
Первая группа факторов – факторы, влияющие на инвестиционную деятельность на макроуровне; все внешние факторы по отношению к предприятию:
-степень совершенства налоговой системы;
-нормативно-правовое обеспечение инвестиционной деятельности;
-степень участия государства в инвестиционной деятельности;
- уровень инфляции;
- дефицит бюджета;
- состояние и динамика развития экономики страны;
- степень совершенства финансово-кредитной политики;
- степень совершенства рыночных отношений;
- наличие свободных экономических зон;
- созданные условия для привлечения иностранного капитала;
- степень риска вложения инвестиций;
- поддержка государством развития малого и среднего бизнеса и др.
Вторая группа факторов – факторы, влияющие на инвестиционную деятельность на микроуровне (внутренние факторы):
· размеры предприятия;
· финансовое состояние;
· применяемые способы начисления амортизационных отчислений;
· научно-техническая политика предприятия;
· инвестиционная политика предприятия;
· организационно-правовая форма хозяйствования.
3. Рисковый подход определения инвестиционного климата. Этот подход представляет интерес для стратегического инвестора. Он позволяет оценить привлекательность территории для инвестирования и сопоставить уровень риска, присущий новому объекту вложения инвестиций. В качестве составляющим при этом подходе являются два показателя – инвестиционный потенциал и инвестиционные риски и социально-экономический потенциал.
Тема 2. Процесс управления финансовыми инвестициями
План
Формулировка инвестиционных целей. Формирование инвестиционной политики. Институциональные инвесторы. Типы инвесторов. Внешние управляющие инвестиционные компании. Финансовые институты. Финансовые активы. Финансовые рынки.
1. Финансовые институты
2. Типы инвестиционных компаний
3. Управление инвестициями. Этапы управления инвестициями
1. Финансовые институты
Управление инвестициями (управление портфелем, управление денежными средствами)- процесс управления денежными средствами.
Инвестиционные, денежные, портфельные менеджеры – специалисты-управляющие инвестиционными портфелями.
Портфель – набор инвестиций;

Институционализация – доминирование институциональных инвесторов.
Виды финансовых институтов: коммерческие банки, взаимосберегательные банки, кредитные союзы, страховые компании, негосударственные пенсионные фонды, инвестиционные фонды, финансовые компании.
Финансовые посредники: финансовые учреждения депозитного типа, договорные сберегательные учреждения, инвестиционные фонды и иные финансовые организации.
Учреждения депозитного типа: коммерческие банки, сберегательные институты и кредитные союзы.
Коммерческие банки – предлагают самый широкий спектр услуг по привлечению денежных средств от экономических субъектов, временно располагающих таковыми, а также по предоставлению различных займов и кредитов.
Сберегательные институты – основными источниками их средств выступают сберегательные вклады и разнообразные срочные потребительские депозиты. Эти институты заимствуют денежные средства на короткие сроки с использованием текущих и сберегательных счетов, а затем ссужают их на длительный срок под обеспечение в виде недвижимости. Преимущественно занимаются ипотечным кредитованием и финансированием операций с недвижимостью.
Кредитные союзы являются институтами взаимного кредитования. Они принимают вклады физических лиц и кредитуют членов союза на приемлемых для них условиях. Обязательства этих союзов формируются из сберегательных счетов и чековых счетов (паёв). Свои средства кредитные союзы предоставляют членам союза в виде краткосрочных потребительских ссуд.
В данных институтах каждый член имеет один голос при принятии решений на общих собраниях союза независимо от количества сберегательных паёв (депозитов), которыми он владеет в этом обществе. Кредитные союзы имеют ряд преимуществ перед иными финансовыми институтами депозитного типа. Как правило, они освобождаются от уплаты налога на доходы (прибыль), не являются субъектом антимонопольного законодательства, что позволяет им участвовать в совместных предприятиях.
К сберегательным учреждениям, действующим на договорной основе, относят страховые компании и пенсионные фонды. Эти финансовые институты характеризуются устойчивым притоком средств от держателей страховых полисов и владельцев счетов в пенсионных фондах. Они имеют возможность инвестировать средства в долгосрочные высокодоходные финансовые инструменты.
Инвестиционным фондом признаётся любое открытое акционерное общество, которое одновременно: (а) привлекает средства за счёт эмиссии собственных акций; (б) ведёт торговлю ценными бумагами; (в) владеет инвестиционными бумагами, стоимость которых должна составлять 30 и более процентов от стоимости его активов в течение более четырёх месяцев суммарно в пределах одного календарного года.
Наибольшее распространение в России получили чековые инвестиционные фонды (ЧИФы), которые были призваны аккумулировать приватизационные чеки (ваучеры) физических и юридических лиц путём обмена своих акций на ваучеры для последующего приобретения за них акций приватизированных предприятий.
Паевые инвестиционные фонды в России могут быть образованы: (1) путём регистрации проспекта эмиссии инвестиционных паёв управляющей компанией и размещения инвестиционных паёв среди инвесторов; (2) по решению общего собрания акционеров при ликвидации (ЧИФа), имущество которого передаётся в доверительное управление управляющей компании; (3) при реорганизации коммерческих организаций (с согласия Федеральной комиссии по рынку Ценных бумаг), которые привлекли денежные средства физических и юридических лиц.
К группе иных финансовых организаций, прежде всего, относят финансовые компании, инвестиционные банки, венчурные и хеджевые фонды.
Финансовые компании – предоставляют кратко-и среднесрочные кредиты, лизинговые кредиты для отдельных лиц и предприятий, не имеющих возможностей получить такой кредит где-либо ещё. Соответственно кредиты предоставляются часто с высокой степенью риска. Традиционно финансовая компания занимается потребительским кредитованием. Финансовые компании получают средства за счёт банковских кредитов, продажи коммерческих бумаг и выпуска долговых обязательств. Как правило, это институты с высокой долей заёмного капитала.
Инвестиционные банки выполняют функции прямого финансирования на финансовых рынках. Они представляют собой фирмы, специализирующиеся на помощи бизнесу и правительству в размещении выпусков их ценных бумаг на первичных рынках для финансирования инвестиций.
Основные виды деятельности российских инвестиционных банков: (а) выполнение функций брокеров, дилеров, депозитариев; (б) организацию расчётов по операциям с ценными бумагами; (в)формирование эмиссионных портфелей; (г) формирование индивидуальных портфелей ценных бумаг для отдельных инвесторов; (д) консалтинговых услуги по вопросам инвестирования, поиски инвесторов и объектов инвестирования.
Функции инвестиционного банка в России наиболее полно выполняет ЦБ РФ; выкупает в качестве лидера, приобретая государственные ценные бумаги за собственные средства; в качестве брокера работает по поручению правительства и обеспечивает функционирование вторичного рынка государственных ценных бумаг; выполняет функции депозитария, клирингового и расчётного центра, являясь специализированной организацией по учёту, хранению и расчётам по операциям с государственными ценными бумагами; выполняет операции по обслуживанию государственного долга; организует сбор и анализ информации о рынке ценных бумаг; выполняет другие функции, характерные для инвестиционных банков.
Венчурные фонды – подразделяются на три группы: частные независимые фонды, корпоративные филиалы и инвестиционные корпорации для малого бизнеса, финансируемые за счёт государства. Средства этих компаний служат основным источником акционерного капитала для организации новых предприятий, прежде всего в отраслях высоких технологий.
Хеджевые фонды- финансовый институт, инвестирующий средства как в короткие, так и в длинные позиции, покупая акции (долгая позиция) и продавая акции, взятые в кредит (короткая позиция).
Обычно хеджевые фонды образуются в форме ограниченного товарищества между управляющим фонда, который выступает в качестве главного лица, и инвесторами, которые являются пассивными его партнёрами с ограниченной ответственностью. Цели хеджевого фонда заключаются в получении постоянной нормы прибыли выше среднерыночной при одновременном сокращении риска потерь. Для этого хеджевые фонды формируют инвестиционные пулы, используя разнообразные финансовые модели для осуществления операций на финансовых рынках.
2. Типы инвестиционных компаний
Инвестиционные компании продают акции инвесторам и доход от их продажи инвестируют в диверсифицированные портфели ценных бумаг.
Преимущества, которые индивидуальный инвестор приобретает, покупая акции у инвестиционных компаний:
Возможность диверсифицированного инвестирования даже ограниченных средств, что снижает уровень риска.
получает услуги профессиональных инвестиционных менеджеров за меньшую плату, чем при обращении к ним непосредственно.
предлагается более удобный и дешёвый способ инвестирования
К типам инвестиционных компаний относятся:
Открытые фонды – называют взаимными фондами. Открытый фонд постоянно продаёт свои акции всем желающим и обязан выкупать их у акционеров, возвращающих фонду его акции по цене, соответствующей рыночной стоимости определённой доли портфеля фонда.
Акции фонда предлагает сам фонд или брокер от его имени. Они оцениваются на основе двусторонних котировок цен покупки/продажи. Цена предложения –это цена продажи акции. Она равна стоимости чистых активов компании в расчёте на акцию плюс торговая наценка, назначенная фондом. Эта наценка называется «нагрузкой» или надбавкой к рыночной цене (8,5 % -для малых сумм, 1%- для сумм больше 500000 долл)
Фонд с нагрузкой – взаимный инвестиционный фонд, акции которого продаются с уплатой торговой наценки.
Фонд «без нагрузки» - взаимный фонд, не взимающий наценку за продажу. Цена продажи акций равна стоимости чистых активов в расчёте на акцию.
Фонд «с платой за выход» - требуется дополнительная плата за выкуп (погашение) акций у инвестора (4-6%). Некоторые фонды назначают относительно большую плату, если акции погашаются в течение короткого периода после покупки (например, года), и постепенно снижают её по мере увеличения срока владения. Формально эту нагрузку называют формально отсроченными расходами.
Фонд 12b-1 - фонд, не взимающий комиссионных ни при покупке, ни при продаже акций, но отчисляющий каждый год до 1,25 % средней за год ежедневной величины активов фонда для покрытия торговых издержек. Такой механизм возмещения убытков официально был утверждён Правилом 12b-1 комиссии по ценным бумагам и биржам, принятым в 1980 году.
2.Закрытые фонды – выпускают и продают акции, как и другие корпорации, но обратно свои акции не выкупают. Акции закрытых фондов продаются либо на крупных биржах, либо на внебиржевом рынке. Брокерские комиссионные инвестор платит по ним как при покупке, так и при продаже.
Цена акции такого фонда определяется спросом и предложением, поэтому она может опускаться ниже или подниматься выше стоимости чистых активов компании.
Дисконтные акции – проданные по цене ниже чистой стоимости активов в расчёте на акцию.
Премиальные акции – проданные по цене выше чистой стоимости активов.
Срочный траст – фонд с фиксированным сроком жизни. Он инвестирует свой капитал в облигации, срок погашения которых связан, но не обязательно совпадает со сроком жизни траста. Последний устанавливается при образовании фонда. Цель такого фонда состоит в возврате инвестору первоначальных инвестиций – начальной цены проданных акций – и в выплате дохода, обеспечивающего доходность выше той, которую дают ценные бумаги Казначейства США.
3. Паевые трасты – похожи на закрытые фонды тем, что выпускают фиксированное количество паёв, называемых паевыми сертификатами. Как и акции открытых фондов, они продаются и выкупаются обратно только самим фондом. Обычно паевые трасты инвестируют свои средства в облигации, но от закрытых и взаимных фондов, тоже специализирующихся на инвестициях в облигации, отличаются рядом особенностей:
1. По облигациям из портфеля паевых трастов не проходят активные торги. (Издержки управления паевым фондом ниже чем издержки управления взаимным или закрытым фондом).;
2. у паевых трастов имеется фиксированный срок жизни, которого нет ни у закрытых, ни у взаимных фондов;
3. инвестор паевого траста знает, что портфель фонда состоит из вполне определённого набора облигаций, и не боится, что управляющий может изменить его.
4. все паевые трасты взимают комиссионные за начальную продажу паёв.
Поскольку паевые трасты не нуждаются в активном управлении, в дальнейшем будут обсуждаться лишь открытые закрытые фонды.
Структура управления и издержки фондов
Структура управления фонда включает: совет директоров, ответственный за управление портфелем финансовый управляющий, а также организация по размещению акций на рынке и продажам. Обычно фонды заключают контракт с финансовым управляющим или советником. Управляющий может быть подразделением или дочерней компанией брокерской фирмы, страховой компании, финансовой компании.
Операционные издержки фондов
- комиссионные за управление управляющим (0,5-1 % общей суммы активов);
- расходы на ведение реестра держателей акций;
- снабжение их финансовой отчётностью;
- ведение бухгалтерских и попечительских счетов
3.
Управление инвестициями. Этапы управления инвестициями
Процесс управления инвестициями
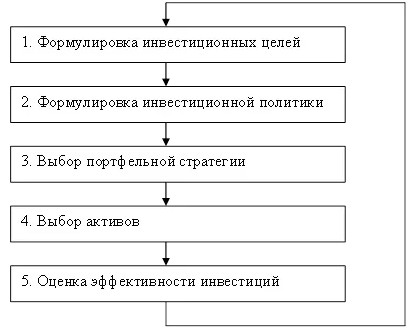
Формулировка инвестиционных целей – зависит от задач финансового института.
(Пример: пенсионный фонд, который обязан в будущем выплачивать своим участникам пенсию, т.е. «иметь поток обязательств». Инвестиционной целью в этом случае может быть условие, что будущие поступления, генерируемые инвестиционным портфелем, будут в достаточной мере обеспечивать выполнение обязательств фонда.)
Формирование инвестиционной политики.
Этап начинается с принятия решения о размещении активов. Т.е. инвестор должен решить каким образом распределить имеющиеся в его распоряжении фонды между основными классами активов.
Актив- любой вид собственности, имеющий цену (стоимость), реализуемую при рыночном обмене. Все активы делятся на материальные и нематериальные. Материальные активы – обладают физическими свойствами, в значительной степени, определяющими их стоимость. Материальные активы можно разделить на воспроизводимые (оборудование) и невоспроизводимые (земля, рудники, предметы искусства).
Нематериальные активы – законные права на некоторую будущую прибыль. Стоимость таких активов не зависит от формы, в которой эти права зафиксированы.
Основные классы активов обычно включают акции, облигации, недвижимость, и иностранные ценные бумаги.
Выбор портфельной стратегии
Портфельные стратегии можно разделить на:
-Активные портфельные стратегии –используют доступную информацию и методы прогнозирования для повышения эффективности инвестиций по сравнению с просто диверсификацией;
-Пассивные – требуют минимум информации о будущем. В основе таких стратегий лежит диверсификация портфеля, обеспечивающая максимальное соответствие его доходности выбранному рыночному индексу. Рыночный индекс представляет собой некоторую усреднённую характеристику, отражающую поведение определённой группы активов.
Выбор активов
На этом этапе менеджер старается сформировать эффективный портфель. Эффективный портфель - представляет собой портфель, имеющий либо наибольшую ожидаемую доходность при заданном уровне риска, либо наименьший риск при заданной ожидаемой доходности.
Оценка эффективности инвестиций
Заключается в вычислении реализованной доходности портфеля и сопоставлении полученного результата с выбранным базисным показателем. Базисным показателем, в данном случае, служит некоторая количественная характеристика поведения заранее выбранного набора ценных бумаг. В качестве базисного показателя может быть выбран любой из общеизвестных фондовых индексов, или один из облигационных индексов, публикуемых ведущими консалтинговыми компаниями
Тема 3. Финансовые инструменты
План
1. Финансовые инструменты. Функции финансовых инструментов
2. Типы финансовых инструментов
1. Финансовые инструменты. Функции финансовых инструментов
Финансовый инструмент – любой договор в результате, которого одновременно возникает финансовый актив у одной компании и финансовое обязательство или долевой инструмент – у другой.
К финансовым активам относятся: (а) денежные средства; (б) договорное право денежных средств или другого финансового актива от другой компании (дебиторская задолженность; (в) договорное право на обмен финансовых инструментов с другой компанией на потенциально выгодных условиях (опцион на акции); (г) долевой инструмент другой компании (т.е. акции, паи).
Под финансовым обязательством понимается любая обязанность по договору: (а) предоставить денежные средства или другой финансовый актив другой компании (например, кредиторская задолженность); (б) обменять финансовые инструменты с другой компанией на потенциально невыгодных условиях (опцион на акции, приведённый в балансе его эмитента).
Под долевым инструментом понимается способ участия в капитале (уставном фонде) хозяйствующего субъекта.
Функции финансовых инструментов:
Хеджирование – любая схема управления финансами, позволяющая исключить или минимизировать степень риска.
Хеджирование - операция купли-продажи финансовых инструментов, с помощью которой полностью или частично компенсируют потери от изменения стоимости хеджируемого объекта (актива, обязательства, сделки) или олицетворяемого с ним денежного потока.
Спекуляция – представляет собой вложение средств в высокорисковые финансовые активы, но вместе с тем существует вероятность получения сверхдоходности. Свойства спекуляции:
-мобилизация источников финансирования.
-содействие операциям текущего рутинного характера.
2. Типы финансовых инструментов
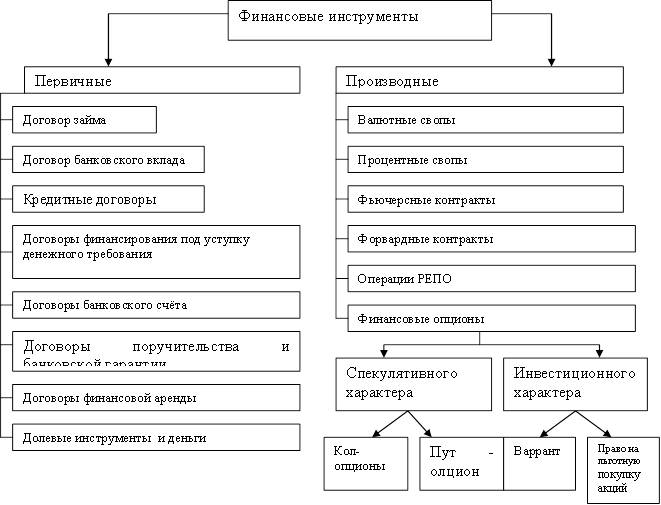
Рисунок 1. Виды финансовых инструментов
Договор займа - Согласно ст. 807 Гражданского кодекса РФ одна сторона передаёт в собственность другой стороне деньги или другие вещи, определённые родовыми признаками, а заёмщик обязуется возвратить заимодавцу такую же сумму денег или равное количество полученных им вещей того же рода и качества. (выдача векселя, продажа облигаций).
При реализации договора займа у заимодавца возникает финансовый актив как право требования суммы займа с причитающимися процентами, а у заёмщика – финансовое обязательство как обязанность предоставить заёмщику соответствующую сумму согласно условиям договора.
Кредитный договор – особый случай договора займа, когда кредитором выступает банк или иная кредитная организация. Особенностями кредитного договора являются (а) договор всегда заключается в письменной форме, в противном случае он ничтожен; (б) предметом договора являются только деньги; (в) обязательным элементом договора является условие о процентах за пользованием телом кредита.
Договор банковского вклада – Согласно ст. 834 ГК РФ по договору банковского вклада (депозита) одна сторона (банк), принявшая поступившую от другой стороны (вкладчика) или поступившую для неё денежную сумму (вклад), обязуется возвратить сумму вклада и выплатить проценты на неё на условиях и в порядке, предусмотренных договором.
Договор банковского счёта. Согласно ст. 845 ГК РФ по договору банковского счёта банк обязуется принимать и зачислять поступающие на счёт, открытый клиенту (владельцу счёта), денежные средства, выполнять распоряжения клиентов о перечислении и выдаче соответствующих сумм со счёта и проведение других операций со счёта. В приведённом определении описаны две группы отношений: зачисление денег на счёт и выполнение поручений клиента о производстве платежей со счёта.
Договор финансирования под уступку денежного требования (факторинг). По договору факторинга одна сторона (финансовый агент-организация покупающая дебиторскую задолженность) передаёт или обязуется передать другой стороне (клиенту-организации продающей долг) денежные средства в счёт денежного требования клиента к третьему лицу (должнику – организация, обязанная погасить продаваемое право), вытекающего из предоставления клиентом товаров, выполнения им работ или оказания услуг третьему лицу, а клиент уступает или обязуется уступить финансовому агенту это денежное требование.
Договор финансовой аренды- согласно ст 665 ГК РФ по договору лизинга арендодатель обязуется приобрести в собственность указанное арендатором имущество у определённого им продавца и предоставить арендатору это имущество за плату во временное владение и пользование.
Договоры поручительства и банковской гарантии – договор, заключение которого формально не приводит к немедленному составу статей баланса, но которые потенциально в себе несут возможность такого изменения.
Производные финансовые инструменты – предусматривают возможность покупки/продажи права на приобретение /поставку базисного актива или получение/выплату дохода, связанного с изменением некоторой характеристики этого актива.
Производный финансовый инструмент имеет два основных признака «производности». Во-первых, в основе подобного инструмента всегда лежит некий базисный актив – товар, акция, облигация и т.д. Во-вторых, его цена чаще всего определяется на основе цены базисного актива.
Форвардные и фьючерсные контракты представляют собой соглашения о купле-продаже товара или финансового инструмента с поставкой или расчётом в будущем. Контракт обычно стандартизирован по количеству и качеству товара и подразумевает следующие действия: (а) продавец обязан поставить в определённое место и сроки определённое количество товара или финансовых инструментов; (б) после доставки товара покупатель обязан заплатить заранее обусловленную (в момент заключения контракта) цену. Иными словами, владелец форвардного или фьючерсного контракта имеет право: купить или продать базисный актив в соответствии с оговорёнными в контракте условиями и (или) (б) получить доход в связи с изменением цен на базисный актив.
В зависимости от вида базисного актива фьючерсы подразделяются на финансовые (базисный актив – процентная ставка, валюта, облигация, акция, фондовый индекс) и товарные (базисный актив – пшеница, золото нефть и т.п.).
В сравнении с форвардными контрактами фьючерсы имеют ряд отличительных черт.
1. Форвардный и фьючерсный контракты по своей природе относятся к твёрдым сделкам, т.е каждый из них обязателен для исполнения. Форварду больше свойственен характер хеджирования, фьючерсу – оттенок спекулятивности, поскольку нередко важна не собственно продажа или покупка базисного актива, а получение выигрыша от изменения цен.
2. Форвардные контракты специфицированы, фьючерсные – стандартизированы. Иными словами, любой форвардный контракт составляется в соответствии со специфическими потребностями конкретных клиентов. Поэтому форвардные контракты являются в основном объектами внебиржевой торговли, а фьючерсные торгуются – на фьючерсных биржах.
3. Твёрдых гарантий обязательного исполнения форвардного контракта не существует, подобные контракты базируются на доверительном отношении контрагентов друг к другу, их профессиональной честности и платёжеспособности.
4. Фьючерсные контракты обычно осуществляются через клиринговый центр.
Опцион – контракт, заключённый между двумя сторонами, одна из которых выписывает и продаёт опцион, а вторая приобретает его и получает тем самым право в течение оговорённого в условиях опциона срока:
- исполнить контракт, либо купить по фиксированной цене определённое количество базисных активов у лица, выписавшего опцион, - опцион на покупку (колл-опцион), либо продать ему – опцион на продажу (пут-опцион);
-отказаться от исполнения контракта;
-продать контракт другому лицу до истечения срока его действия.
С точки зрения сроков исполнения принято различать два типа опционов: (а) европейский, когда контракт даёт право купить или продать базисные активы по фиксированной цене только в определённый день, и (б) американский, дающий право покупки или продажи в любой день вплоть до оговорённой в контракте даты (именно эти опционы доминируют в мировой практике).
Право на льготную покупку акций компании (опцион на акции) – специфический финансовый инструмент, необходимость введения которого была обусловлена естественным желанием акционеров избежать возможной потери степени контроля и снижения доли доходов ввиду появления новых акционеров при дополнительной эмиссии. В этой ценной бумаге указано количество акций (или часть акций), которое можно приобрести на неё по фиксированной цене – цене подписки.
Тема 4. Финансовые рынки
План
1. Финансовые рынки их функции.
2. Классификации финансовых рынков
3. Характеристики отдельных форм финансовых рынков
1. Финансовые рынки их функции
Финансовый рынок – обеспечивает механизмы для создания и обмена финансовых активов.
Естественно, что сделки по финансовым активам могут совершаться частным образом, однако в развитых экономических странах финансовые рынки обеспечивают определённую инфраструктуру для торговли ценными бумагами.
Функции финансовых рынков:
На рынке происходит формирование цены актива в процессе взаимодействия продавцов и покупателей. Этот процесс получил название процесса определения цены.
Финансовый рынок предлагает инвестору механизм осуществления сделок (купли/продажи) с финансовыми активами. Благодаря этому свойству рынок обеспечивает ликвидность, т.е возможность обменивать актив на наличные деньги.
Уменьшение издержек или накладных расходов.
Можно выделить два типа издержек: поисковые информационные. Поисковые издержки представлены как явные расходы, например, на рекламу актива, и как неявные расходы, например, время, потраченное на поиск второй стороны сделки.
Основные причины способствующие глобализации финансовых рынков:
либерализация рынков и усиление активности участников рынка в ключевых финансовых центрах мира;
технологический прогресс в области создания и распространения финансовой информации, выполнения заказов и анализа финансовых возможностей;
институционализация финансовых рынков.
2. Классификация финансовых рынков
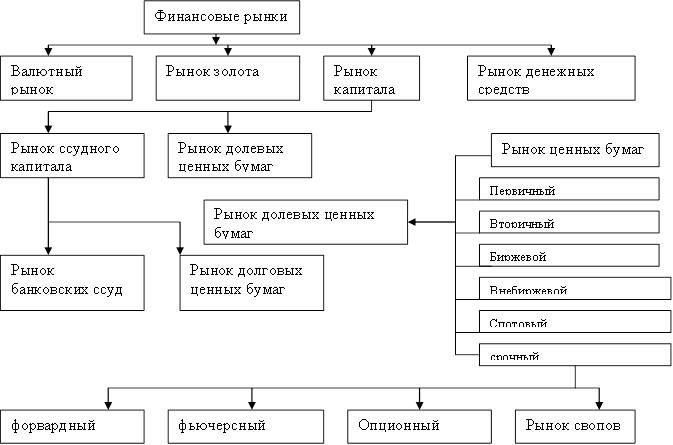
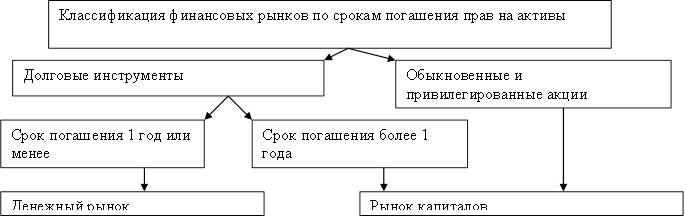
Валютный рынок – рынок, на котором товаром являются объекты, имеющие валютную ценность. К валютным ценностям относятся: (а)иностранная валюта (денежные знаки (банкноты, казначейские билеты, монеты, являющиеся законным платёжным средством или изымаеые, но подлежащие обмену) и средства на счётах в денежных единицах иностранного государства, международных или расчётных денежных единицах); (б) ценные бумаги (чеки, векселя), фондовые ценности (акции, облигации) и другие долговые обязательства, выраженные в иностранной валюте; (в) драгоценные металлы (золото, серебро, платина, палладий, иридий, родий, рутений, осмий) и природные драгоценные камни (алмазы, рубины, изумруды, сапфиры, жемчуг).
В качестве субъектов (участников) валютного рынка выступают банки , биржи, экспортёры и импортёры, финансовые и инвестиционные учреждения, правительственные организации.
Субъекты валютного рынка могут совершать следующие виды операций:
-кассовые (спот) – с немедленной поставкой валюты, чаще всего в течение двух рабочих дней после заключения сделки;
-срочные (форвад)- с поставкой валюты через чётко определённый промежуток времени;
-свопы – одновременное осуществление операций покупки и продажи с разными сроками исполнения;
-хеджирование (страхование открытых валютных позиций);
-арбитраж процентных ставок (получение выгоды от принятия депозитов и их переразмещении на согласованные периоды по более высокой ставке).
3. Характеристики отдельных форм финансовых рынков
Рынок золота
Рынок золота – сфера экономических отношений, связанных с куплей-продажей золота с целью накопления и пополнения золотого запаса страны, организации бизнеса, промышленного потребления и др.
Денежный рынок
Рынок денежных средств – на нём обращаются финансовые инструменты сроком обращения менее года. Долгосрочные инструменты относятся к рынку капитала.
Инструменты денежного рынка – долговые обязательства со сроком погашения не более года. Эти инструменты включают казначейские векселя, коммерческие бумаги, банковские акцепты, краткосрочны ЦБ федеральных агентств, краткосрочные муниципальные долговые обязательства, депозитные сертификаты, соглашения РЕПО и федеральные фонды.
Коммерческие бумаги – представляют собой краткосрочные необеспеченные обязательства, выпущенные корпорациями.
Банковский акцепт – средство ускорения торговых сделок. Название этого финансового инструмента говорит о том, что банк эмитент берёт на себя обязательство погасить заём его владельцу в том случае, если заёмщик не сможет выплатить долг.
Депозитный сертификат – сертификат, выпущенный банком или сберегательным учреждением и удостоверяющий, что указанная сумма была размещена на депозите эмитента. Депозитный сертификат имеет срок до погашения и процентную ставку. Он может быть номинирован в любой валюте.
Рынок капитала подразделяется на рынок ссудного капитала и рынок долевых ценных бумаг.
На рынке ссудного капитала обращаются долгосрочные финансовые инструменты, предоставляемые на условиях срочности, возвратности и платности. Он подразделяется на рынок долгосрочных банковских ссуд и рынок долговых ценных бумаг (также долгосрочных).
На рынке ценных бумаг выпускаются, обращаются и поглощаются как собственно ценные бумаги, так и заменители (сертификаты, купоны и т.п.). Участников рынка ценных бумаг можно разделить на три группы: (1) эмитенты – лица, выпускающие ценные бумаги с целью привлечения необходимых им денежных средств; (2) инвесторы – лица, покупающие ценные бумаги с целью получения дохода, имущественных и неимущественных прав; (3) посредники – лица, оказывающие услуги эмитентам и инвесторам по достижению ими поставленных целей.
В зависимости от сроков совершения операций с ценными бумагами рынок ценных бумаг подразделяется на спотовый и срочный.
На спотовом рынке обмен ценных бумаг на денежные средства осуществляется практически во время сделки. На срочном рынке осуществляется торговля срочными контрактами: форвардами, фьючерсами, опционами, свопами.
Форвардный рынок – рынок, на котором стороны договариваются о поставке имеющихся у них в действительности ценных бумаг с окончательным расчётом к определённой дате в будущем.
Фьючерсный рынок – это рынок, на котором производится торговля контрактами на поставку в определённый срок в будущем ценных бумаг или других финансовых инструментов, реально продаваемых на финансовом рынке.
Опционный рынок – это рынок, на котором производится купля-продажа контрактов с правом покупки или продажи определённых финансовых инструментов по заранее установленной цене до окончания его срока действия. Заранее установленная цена называется ценой исполнения опциона.
Рынок свопов – это рынок прямых обменов контрактами между участниками сделки с ценными бумагами. Он гарантирует им взаимный обмен двумя финансовыми обязательствами в определённый момент в будущем. В отличие от форвардной сделки своп обычно подразумевает перевод только чистой разницы между суммами по каждому обязательству.
Рынок опционов и фьючерсов
Рынки, которые предполагают немедленную поставку финансового актива называют наличными рынками или спот – рынками.
Производные рынки – оперируют контрактами на продажу или покупку актива в некоторый момент в будущем. Владелец такого контракта имеет право или обязательство купить/продать финансовый актив по определённой цене в указанный день. Цена подобного контракта является производной от цены соответствующего актива. Поэтому подобные контракты называют производными финансовыми инструментами.
Опционный контракт – даёт владельцу право, но не обязанность продать (или купить) финансовый актив по указанной цене указанному покупателю. Покупатель контракта должен выплатить вознаграждение, называемое ценой опциона.
Фьючерсный контракт – соглашение, по которому две стороны обязуются совершить в определённый момент в будущем сделку. При заключении контракта ни одна из сторон ничего не платит другой стороне.
В зависимости от форм организации совершения сделок с ценными бумагами рынок ценных бумаг подразделяется на биржевой и внебиржевой.
Биржевой рынок представляет собой сферу обращения ценных бумаг в специально созданных финансовых институтах для организованной и систематической продажи и перепродажи ценных бумаг. Эти институты называются фондовыми биржами. Торговлю на бирже осуществляют только члены биржи, причём торговля может осуществляется только теми ценными бумагами, которые включены в котировочный список, т.е прошли процедуру допуска ценных бумаг к продаже на бирже.
Внебиржевой рынок ценных бумаг представляет собой систему крупных площадок, осуществляющих торговлю многими видами ценных бумаг
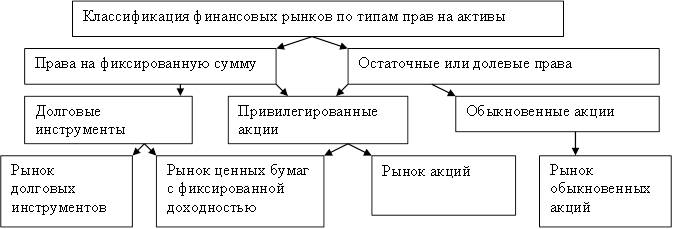
Владелец Финансового актива может иметь право на получение фиксированной или переменной величины средств в будущем. В первом случае актив называют долговым инструментом. Они формируют рынок долговых обязательств.
Остаточные или долевые инструменты обязывают эмитента финансового актива выплачивать его владельцу определённую сумму в зависимости от доходов, получаемы после оплаты всех долговых обязательств эмитента. Они формируют рынок акций или фондовый рынок.
Эмитент финансового актива– учреждение, берущее на себя обязательство осуществить в будущем поток платежей.
Долговые обязательства и привилегированные акции с фиксированными платежами называют инструментами с фиксированной доходностью (Рынок ценных бумаг с фиксированной доходностью).
Сегмент фондового рынка, исключающий привилегированные акции, называют рынком обыкновенных акций.
Соглашение о продаже и обратном выкупе – РЕПО – является соглашением о продаже ЦБ с намерением её последующего выкупа продавцом в указанный срок по указанной цене. Цена и дата обратного выкупа ЦБ оговорены в соглашении
Ещё один способ классификации финансовых активов основывается на том - является ли актив только что выпущенным или давно обращающимся. Когда эмитент выставляет на продажу новый финансовый инструмент, говорят, что он «осуществляет Эмиссию». Рынок, в рамках которого осуществляется эмиссия финансовых инструментов, называется первичным рынком. По прошествии некоторого времени с момента эмиссии актив начинает свободно обращаться (т.е. продаваться и покупаться) среди инвесторов. Рынок, обслуживающий послеэмиссионное обращение, называют вторичным рынком.
Мировой рынок обыкновенных акций
Евроакции – ценные бумаги, которые эмитируются на нескольких национальных рынках международными синдикатами.
Если корпорация хочет осуществить эмиссию своих акций за пределами отечественного рынка с последующим обращением этих акций на инстранном рынке, то эмиссия обычно производится в форме международных депозитарных расписок (IDR). Международная депозитарная расписка- свидетельство о праве владения указанными акциями. Преимуществом IDR то, что эмитенту нет необходимости руководствоваться всеми законодательными требованиями страны, в которой эти акции обращаются.
Мировой рынок облигаций
Облигация – финансовый инструмент, по которому эмитент обязуется выплатить владельцу/инвестору всю сумму долга плюс проценты в течение определенного промежутка времени.
Сектора рынка облигаций:
1. Ценные бумаги Казначейства.
ЦБ, выпущенные Казначейством, называют казначейскими ЦБ. Эти бумаги полностью гарантированы правительством. Кредитный риск минимальный. Различают три типа выпусков Казначейских ЦБ – векселя, ноты, и облигации. Краткосрочные выпуски со сроком до погашения менее года называются векселями, казначейские ЦБ со сроком от 1-10 лет – нотами, и свыше 10 лет – облигациями.
2. Цб Федеральных агентств;
3. Корпоративные облигации- долговые обязательства корпораций;
4. Муниципальные ЦБ. – финансовые инструменты, которые базируются на фондах региона или местного правительства. Обычно облигации, выпущенные в этом секторе, дают освобождение от федеральных налогов, поэтому данный сектор называют не облагаемым налогом сектором.
Существует два основных типа муниципальных ЦБ:
· Облигации под общее обязательство – долговое обязательство, обеспеченное неограниченными налоговыми возможностями эмитента;
· Доходные облигации – выкупаются для финансирования проектов или отдельных предприятий. Доходы этих предприятий являются залогом, гарантирующим данные облигации.
Ипотечные облигации или облигации, обеспеченные закладной. Ипотека – заём, обеспеченный определённой недвижимостью и обязывающий заёмщика осуществить определённую серию платежей. ЦБ, обеспеченные закладными, представляют собой облигации, обеспеченные пулом ипотечных займов. Ипотечные займы собираются в единый пул и используются в качестве залога для ЦБ;
ЦБ, обеспеченные активами – финансовые инструменты, обеспеченные активами, не являющимися ипотечными займами (ЦБ, обеспеченные автомобильными займами, и текущими платежами по кредитным карточкам).
Darmowy fragment się skończył.
